

[산업 인사이트 9-1호] 이차전지편
업체관리자
view : 107
4. 주요 글로벌기업은 ESS가 보조설비에서 주력 인프라로 이동했음을 보여준다
ESS는 과거 태양광이나 풍력 발전소에 부가적으로 설치되는 보조설비로 인식됐습니다.
현재는 상황이 다릅니다.
대규모 전력 프로젝트와 데이터센터, 산업시설의 전력 안정성을 위한 핵심 인프라로 역할이 확대되고 있습니다.
T社는 2026년 2분기에만 13.5GWh의 에너지저장 제품을 설치했습니다. 자동차 판매와 별개로 에너지저장 사업이 대규모 사업으로 성장하고 있다는 점을 보여줍니다.
글로벌 S社 역시 영국을 포함한 유럽 시장에서 대형 BESS 프로젝트를 확대하고 있습니다. 영국 내 두 개 프로젝트에 PowerTitan 2.0을 공급하는 4.4GWh 규모의 전략적 파트너십을 체결했습니다. 개별 프로젝트가 수 GWh 단위로 확대되면서 ESS는 발전설비와 전력망 투자의 주요 구성요소로 자리 잡고 있습니다.
여기서 중요한 것은 특정 기업의 단기 출하량이 아닙니다.
ESS 발주 단위가 커지고, 프로젝트 기간이 장기화되며, 배터리의 안전성과 수명, 유지관리 역량이 사업 경쟁력을 결정하기 시작했다는 점입니다.
5. 배터리 업체의 회복은 신규 공장보다 기존 라인의 전환에서 먼저 나타난다
전기차 시장 둔화로 배터리 업체들은 일부 생산라인의 가동률 하락을 경험했습니다.
반면 ESS 수요는 빠르게 증가하고 있습니다.
이에 따라 배터리 업체들은 신규 공장을 처음부터 건설하기보다, 기존 전기차 배터리 라인의 일부를 ESS 배터리 라인으로 전환하는 전략을 추진하고 있습니다.
L社는 기존 전기차 배터리 생산라인 일부를 ESS용으로 전환하기 위한 투자를 진행하고 있습니다. 회사는 기존 ESS 수주잔고를 기반으로 2026년 90GWh 이상의 신규 ESS 수주를 목표로 제시했고, 글로벌 ESS 배터리 생산량도 전년 대비 대폭 확대할 계획입니다.
S社도 미국 내 일부 전기차 배터리 라인을 ESS 배터리 생산라인으로 전환하고 있습니다. 2025년 말에는 2027년부터 3년간 미국에 LFP 기반 각형 ESS 배터리를 공급하는 2조 원 이상 규모의 계약을 발표했습니다.
특히 전기차 배터리 라인의 일부가 ESS용으로 순차 전환되고 있습니다. S社는 해당 생산거점에서 기존 고니켈 NCA 기반 ESS 배터리와 함께 2026년 4분기부터 LFP ESS 배터리를 양산할 계획이라고 밝혔습니다.
이는 배터리 산업의 회복이 단순히 전기차 판매량 반등만을 기다리는 방식으로 진행되지 않고 있다는 뜻입니다.
기존 생산능력을 ESS로 재배치해 가동률을 높이고, 제품 포트폴리오를 다변화하는 방향으로 회복 경로가 달라지고 있습니다.
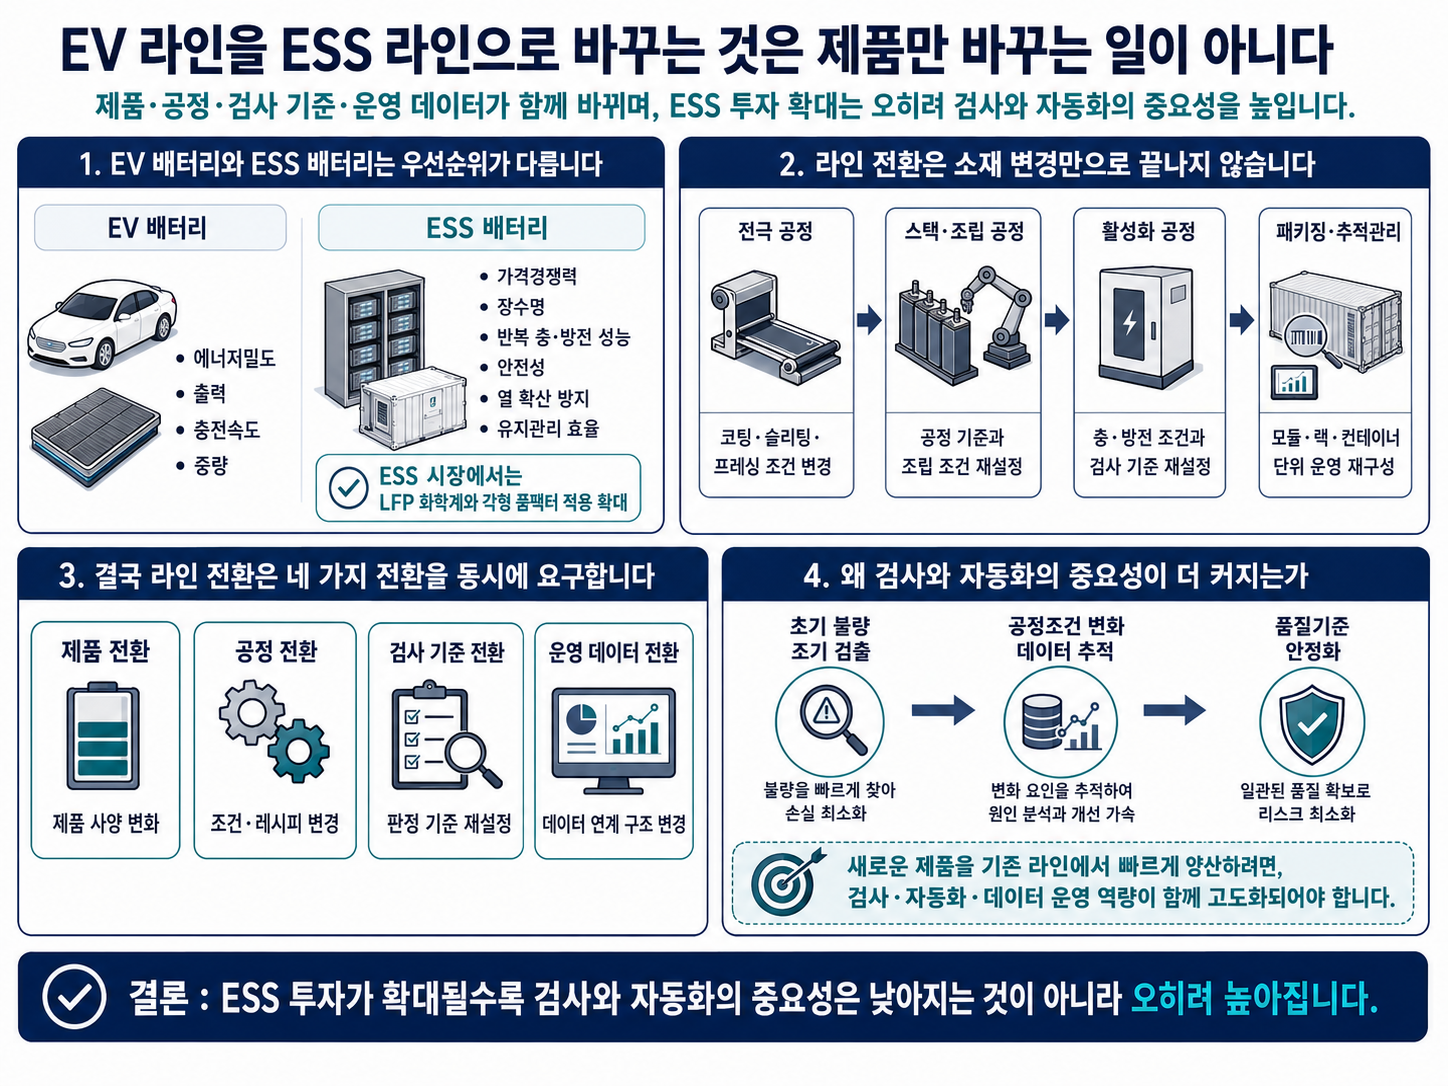
6. EV 라인을 ESS 라인으로 바꾸는 것은 제품만 바꾸는 일이 아니다
전기차 배터리와 ESS 배터리는 동일한 이차전지 기술을 기반으로 하지만 요구되는 성능의 우선순위는 다릅니다.
전기차는 에너지밀도와 출력, 충전속도, 중량이 중요합니다.
ESS는 가격경쟁력과 장수명, 반복 충·방전 성능, 안전성, 열 확산 방지, 유지관리 효율이 더욱 중요합니다.
이에 따라 ESS 시장에서는 LFP 화학계와 각형 폼팩터의 적용이 확대되고 있습니다. 글로벌 배터리 제조사 역시 북미 ESS 시장에서 LFP 기반 각형 배터리에 대한 선호가 증가하고 있다고 설명하고 있습니다.
하지만 전기차 라인을 ESS 라인으로 전환하는 것은 배터리 소재나 레시피만 변경하는 작업이 아닙니다.
전극의 코팅과 슬리팅, 프레싱 조건이 달라지고, 스택과 조립 공정의 기준이 변경됩니다. 활성화 과정의 충·방전 조건과 검사 기준도 다시 설정해야 합니다. 셀 이후 모듈·랙·컨테이너 단위의 패키징과 추적관리 역시 새롭게 구성돼야 합니다.
결국 라인 전환은 다음 네 가지를 동시에 요구합니다.
제품 전환, 공정 전환, 검사 기준 전환, 운영 데이터 전환
따라서 ESS 투자가 확대될수록 검사와 자동화의 중요성은 낮아지는 것이 아니라 오히려 높아집니다.